「中古住宅を買いたいけれど、何から始めればいい?」「申し込みから引き渡しまで、どのくらいかかる?」初めての購入では、手続きの順序や準備するものが気になりますよね。
中古住宅の購入は、物件探し・内覧、購入申し込み、住宅ローンの審査、売買契約などを経て、決済・引き渡しへと進みます。手続きと並行して、建物の状態や補修の必要性も確認しておくと安心です。
この記事では、中古住宅の購入の流れと期間の目安、段階ごとの確認事項を紹介します。住宅診断を相談するタイミングも含め、購入前に準備したいことが分かります。
中古住宅を購入する際の流れ
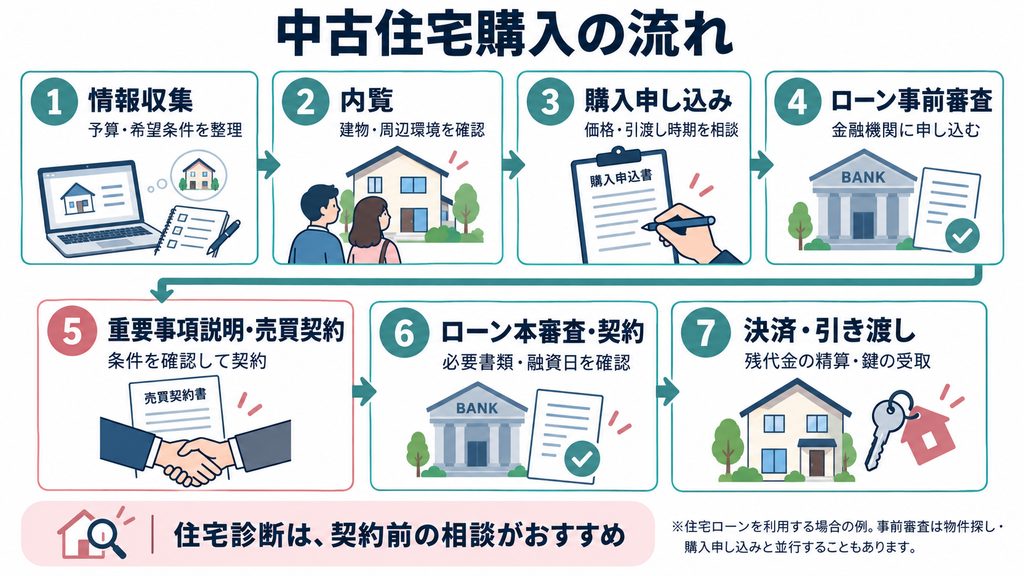
住宅ローンを利用する場合の流れを、7つの段階にまとめました。事前審査は、物件探しや購入申し込みと並行して進めることもあります。金融機関や取引によって順序が変わるため、担当者と日程を調整します。
| 段階 | 主な確認・準備 |
|---|---|
| 1. 情報収集・資金計画 | 希望条件と、諸費用・補修費を含めた予算を整理 |
| 2. 物件の内覧 | 建物の状態、生活のしやすさ、周辺環境を確認 |
| 3. 購入申し込み | 希望価格や引き渡し時期を伝え、住宅診断の希望も相談 |
| 4. 住宅ローンの事前審査 | 金融機関に申し込み、借入条件を確認 |
| 5. 重要事項説明・売買契約 | 建物の状態、取引条件、支払額や期限を確認 |
| 6. 住宅ローンの本審査・契約 | 必要書類をそろえ、融資日を調整 |
| 7. 決済・引き渡し | 残代金などを精算し、登記手続きと鍵の受け取り |
売買契約から引き渡しまでは、1〜2か月程度が一つの目安です。物件探しにかかる期間は別に考えます。売主の退去時期やローンの手続きによって長くなることもあり、入居前にリフォームする場合は、その工期も必要です。
建物の状態を契約前に確認しておくと、購入後の補修も含めて判断しやすくなります。 住宅診断を検討している場合は、購入申し込みの前後で、契約前に調査できるか相談すると日程を組みやすくなります。
「契約日が近いけれど、調査は間に合う?」と迷ったら、物件の所在地と契約予定日を添えて、さくら事務所へご相談ください。
中古戸建ての引き渡し前に
住宅の状態と費用の目安を
プロが診断します。
- お急ぎの調査にも対応
中古住宅の情報収集をする
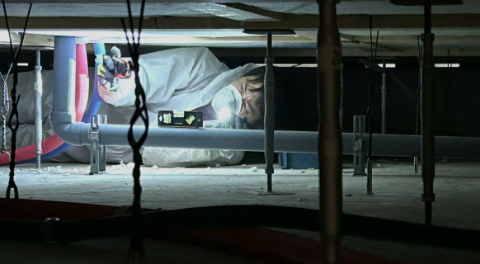
中古住宅を購入する方は情報収集を行い、自らが購入したい物件を探します。なぜなら、多くの情報を集めることで、自らの条件や好みに合った住宅が見つかるからです。
例えば、中古住宅の情報収集をする場合、不動産会社の担当者に相談したり、自らがインターネットで調べたりします。また、中古住宅を探す際に予算、間取り・面積、内装、立地条件、築年数などを明確にし、優先順位をつけておくと条件に合った物件を見つけやすくなるでしょう。
中古住宅を購入する方はより多くの情報を集めるため、明確な条件を決めた上で不動産会社やインターネットで探してください。
気になった物件の内覧をする
中古住宅の情報を集めた方は、気になった物件の内覧をします。なぜなら、直接物件を見ることで、部屋の間取りや日当たりの状況を把握できるからです。また、収集した情報に誤りがないのか確かめることもできます。
例えば、物件の部屋ごとの日当たりを確認したい場合、内覧することで現状を把握することが可能です。また、物件の前の交通量や周囲の音なども確認できます。時間帯によって、交通量等の周囲の環境が変化することもあるため、複数回の内覧をしてください。内覧の時間帯は、日中と夜などの各時間帯を内覧することが望ましいでしょう。
物件の内覧をする人は物件自体に加え、周囲の状況も把握してください。内覧する際は、売主が居住している可能性もあるため、不動産会社への確認をした上で実施しましょう。
内覧で見る場所を具体的に知りたい方は、居住中・空き家それぞれのチェックポイントをまとめたコラムも参考にしてみてください。
購入の申し込みをする
購入したい中古住宅を決定した人は、不動産会社等の売主へ購入申請をします。なぜなら、売主に購入の意思を示さなければ、手続きに進められないからです。
例えば、不動産会社が仲介している場合は、直接購入する旨を伝えます。そして、不動産会社が用意した申請書等に希望価格や条件などを記載してください。
不動産会社は購入希望者の条件を売主に伝えて、確認を取ります。確認後、契約日や契約条件を調整した上で、商談に進んでいくのです。ただし、この時点では契約していない状態のため、購入希望を撤回することもできます。
気に入った中古住宅を見つけた人は、購入の申し込みをしてください。
住宅ローンの仮審査をする
住宅ローンを利用する場合は、金融機関に事前審査(仮審査)を申し込みます。借り入れを希望する金額や収入などをもとに、融資を受けられるか事前に確認する手続きです。
事前審査にかかる期間は、数日〜1週間程度が一つの目安です。ただし、金融機関や申し込み方法、書類の確認状況によっては、それ以上かかることもあります。購入申し込みより前に相談することもあるため、物件探しと並行して準備するとよいでしょう。事前審査に通っても、融資が確定するわけではありません。その後の本審査や契約手続きが必要です。
重要事項説明を受けて売買契約の締結をする
不動産会社を通じて購入する場合は、契約前に、物件や取引条件について「重要事項説明」を受けます。説明を担当するのは、不動産取引に関する国家資格を持つ「宅地建物取引士(宅建士)」です。
契約書も合わせて確認し、手付金や残代金の支払日、引き渡し日、住宅ローンを利用できなかった場合の扱いなど、分からない点は契約前に整理しておきましょう。建物や設備に気になる点があれば、状態と対応についても説明を受けると安心です。
内容に納得したうえで売買契約を結びます。手付金の金額・支払い方法や必要書類は、不動産会社に事前に確認して準備します。
住宅ローンの契約をする
売買契約後は、金融機関の案内に沿って住宅ローンの本審査に進みます。住民票や売買契約書、収入を確認する書類などを準備します。会社員なら源泉徴収票、自営業の方や確定申告をしている方は確定申告書・納税証明書などが求められます。必要な書類や対象年数は、借入先の案内で確認しましょう。
ローンの手続きでは、万が一のときの返済に備える「団体信用生命保険(団信)」の加入条件も確認します。加入者が死亡するなど、契約で定められた事由に該当した場合に、保険金で住宅ローンの残債を返済する仕組みです。
多くの民間住宅ローンでは団信への加入が融資の条件ですが、すべての住宅ローンで必須ではありません。例えば、フラット35は団信に加入しない場合も利用できます。加入の要否や保障内容、申し込み時期は、借入先に確認しておきましょう。
本審査の承認後、金利や返済条件などを確認してローン契約を結びます。融資の実行日と決済・引き渡し日を合わせられるよう、金融機関と不動産会社で日程を調整します。
決済をすませて引き渡し
決済では、住宅ローンの融資や自己資金を使って残代金などを精算し、引き渡しを受けます。一般に、決済・鍵の受け取り・所有権移転などの登記申請を同日に進めます。必要な金額や書類、当日の流れは事前に案内を受けて確認しておきましょう。
引き渡し前には、約束した補修の実施状況や、引き継ぐ設備・鍵などを確認しておくと安心です。リフォームを予定している場合は、引き渡し後の工事と入居の日程も分けて調整します。
中古住宅購入時の注意点
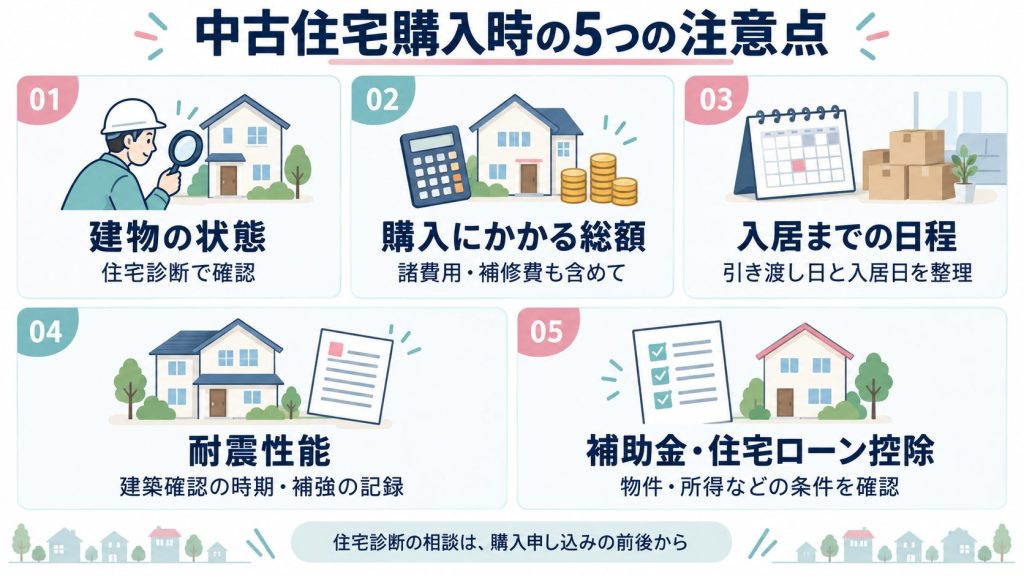
中古住宅を購入する場合は、上記で説明した流れで手続きを進めていきます。さらに、いくつかの注意点にも注目する必要があるでしょう。
以下に、中古住宅購入時の注意点を挙げています。
- ホームインスペクションを受ける
- 必要な金額をすべて計算する
- 引渡しまでのスケジュールを明確にする
- 耐震性能を確認する
- 補助金・減税・控除の対象となるかを確認する
中古住宅を購入する際には注意点を把握した上で、手続きを進めていきましょう。
ホームインスペクション(住宅診断)を受ける
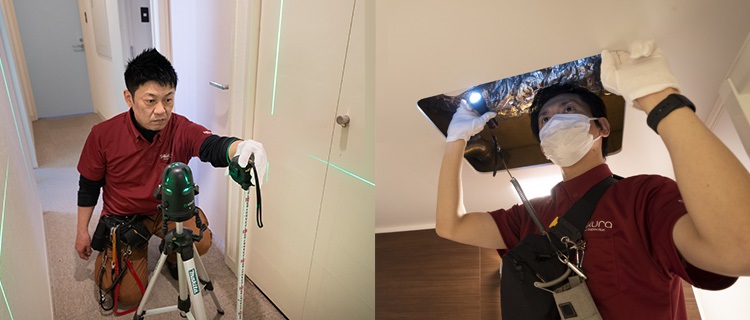
内覧で気に入った家でも、建物の傷みや補修の必要性は、自分だけでは判断しにくいことがあります。ホームインスペクションは、建物の状態を第三者の専門家が調べ、購入や修繕計画の判断材料を得るためのサービスです。
さくら事務所では、中古住宅の調査は購入申し込み後〜売買契約前の実施をおすすめしています。契約前に状態が分かると、必要な補修や費用も含めて、購入について検討しやすくなるためです。調査結果だけで売主の補修対応が決まるわけではなく、対応は当事者間で確認・調整します。
引き渡し前に調査を実施するには、売主の承諾と、仲介会社との日程調整が必要です。契約日を決める段階で調査の希望も伝えておくと、予定を組みやすくなります。契約後でも、引き渡しに向けた状態の確認や修繕計画に活用できます。
契約までの日程が短く、調査が間に合うか心配な方もいらっしゃると思います。さくら事務所では、ご依頼から概ね3日〜1週間以内での調査実施も可能です。地域や予約状況によって異なるため、お急ぎの方は契約・引き渡しの予定日を添えて、まずはお問い合わせください。
引き渡しに間に合わなくても、住宅診断を行う意味はあります。引き渡し後も、建物の状態を把握し、必要な補修や今後のメンテナンスを考える材料になります。「もう遅いかも」と思わず、現在の状況に合わせてご相談ください。
購入のどの段階で住宅診断を入れるとよいかは、こちらの動画でも詳しくお話ししています。ご自身の予定と照らし合わせながら、参考にしてみてください。
調査内容と費用を確認したい方は、以下のコラムも参考にしてみてください。
必要な金額をすべて計算する
中古住宅の予算は、物件価格だけでなく、諸費用・補修やリフォーム・引っ越しまで含めて考えると、購入後の負担を見通しやすくなります。
- 購入の諸費用:仲介手数料、登記費用、ローン関連費用、保険料など
- 建物にかかる費用:住宅診断、必要な補修、リフォームなど
- 入居の費用:引っ越し、家具・家電の購入など
月々の返済だけでなく、将来の維持費も残せる資金計画にしておくと安心です。手付金など、融資前に用意するお金と支払期限も不動産会社や金融機関に確認しましょう。
引渡しまでのスケジュールを明確にする
購入の予定を立てるときは、「引き渡し日」と「入居できる日」を分けて考えると、引っ越しの準備がしやすくなります。売主が居住中の場合は退去予定、リフォームする場合は工事の日程も関係します。
契約日、住宅ローンの手続き、決済・引き渡し日、入居予定日を並べ、住宅診断やリフォームの打ち合わせをいつ入れるか整理しておきましょう。現在の住まいの解約は、新居の引き渡しや工事の予定と合わせて検討すると、仮住まいなどの負担を見通しやすくなります。
耐震性能を確認する
耐震性が気になるときは、築年数だけでなく、建築確認を受けた時期や、耐震診断・補強の記録を確認することが大切です。新耐震基準は1981年6月1日に施行されており、完成年だけでは適用された基準を判断しきれないことがあります。
「新耐震なら必ず無被害」「古い家なら購入できない」と一律には判断できません。仲介会社を通じて確認済証などの資料を確認し、耐震性を詳しく知りたい場合は、耐震診断について相談するとよいでしょう。ホームインスペクションと耐震診断は、目的や調査内容が異なります。
補助金・減税・控除の対象となるかを確認する
住宅ローン控除や自治体の補助制度は、築年数、住宅性能、所得などの条件によって利用できる内容が変わります。入居する年によって適用される制度も異なるため、購入予定の物件が条件を満たすか確認しておくと安心です。
古い住宅でも、耐震基準への適合の証明などによって住宅ローン控除の対象となる場合があります。申請や証明書の準備が必要になることもあるため、契約前から不動産会社に相談し、国税庁や自治体の最新案内で対象条件・期限を確認しましょう。
中古住宅の状態や、調査のタイミングに迷ったらご相談ください
「この家を買ってよいか判断する材料がほしい」「契約日までに調査できるか知りたい」。そんなときは、さくら事務所の中古一戸建てホームインスペクションについて、お気軽にお問い合わせください。
物件の所在地・契約前か契約後か・契約や引き渡しの予定日が分かると、調査内容や日程を相談しやすくなります。まだ日程が決まっていない場合も、現在の状況をお伝えいただければ大丈夫です。
購入・引き渡し前後の方へ中古戸建てホームインスペクション
気に入った物件こそ、
プロの目で確かめて
ください。
 契約前・契約後どちらでも対応
- 不具合の原因・補修方法・費用感がわかる
- リフォーム前の調査にも最適
 24時間受付中
ご相談・お見積りは
完全無料です!